19 octobre 2026
Politique salariale ! Les différents leviers pour rémunérer et fidéliser vos salariés
Et si vous pouviez augmenter le pouvoir d'achat de vos salariés sans faire exploser vos charges ?
Par Sonia Mulder · Gestionnaire de paie
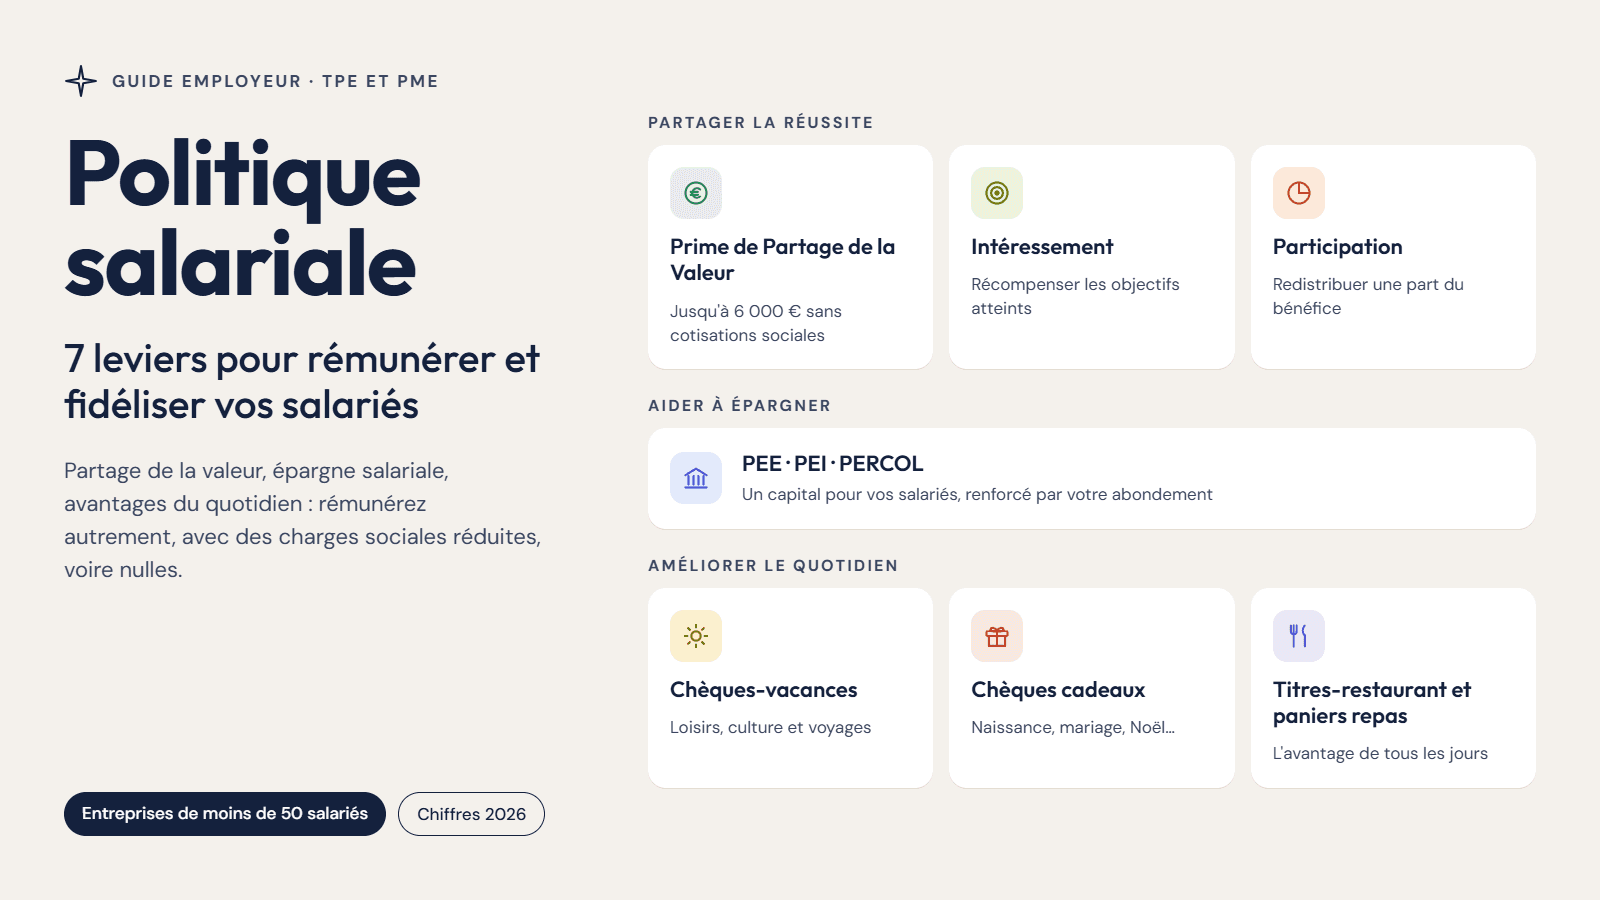
Augmenter les salaires n'est pas le seul moyen de fidéliser vos équipes. Une hausse du salaire de base coûte cher à l'employeur et rapporte peu au salarié une fois les cotisations déduites. D'autres dispositifs permettent de rémunérer autrement, souvent avec des charges sociales réduites, voire nulles. Une politique salariale moderne combine donc le fixe avec des leviers complémentaires : partage de la valeur, épargne salariale et avantages du quotidien.
Cet article s'adresse aux entreprises de moins de 50 salariés. Les règles propres aux entreprises de 50 salariés et plus sont signalées par un astérisque (*).
Les différents leviers en un coup d'œil
- La Prime de Partage de la Valeur : jusqu'à 6 000 € de prime, sans cotisations sociales.
- Le PEE, le PEI et le PERCOL : aider vos salariés à épargner, avec votre coup de pouce.
- L'intéressement : récompenser les objectifs atteints.
- La participation : partager les bénéfices.
- Les chèques vacances : financer les loisirs et les vacances.
- Les chèques cadeaux : marquer les grands moments de la vie.
- Les titres restaurant et paniers repas : alléger le quotidien.
1. La Prime de Partage de la Valeur : le coup de pouce sur mesure
Une bonne année, un projet réussi, une équipe qui s'est dépassée ? La PPV est la façon la plus simple de dire merci, au montant que vous choisissez.
Héritière de la « prime Macron », elle est exonérée de cotisations de Sécurité sociale jusqu'à 3 000 € par salarié et par an. Dans une entreprise de moins de 50 salariés, ce plafond monte à 6 000 € si vous mettez en place un intéressement ou une participation volontaire. À partir de 50 salariés*, seul un intéressement permet ce doublement.
- Pour qui ? Tous les employeurs de droit privé, quel que soit leur effectif. Les salariés, les intérimaires et les apprentis peuvent en bénéficier, mais pas les stagiaires.
- Une prime modulable selon cinq critères seulement : la rémunération, le niveau de classification, l'ancienneté, la durée de présence effective sur l'année écoulée et la durée de travail prévue au contrat. Les congés maternité, paternité, adoption et enfant malade comptent comme du temps de présence.
- Quand la verser ? Jusqu'à deux primes par année civile, en une ou plusieurs fois, dans la limite d'un versement par trimestre.
- Encore plus avantageuse jusqu'au 31 décembre 2026 : dans les entreprises de moins de 50 salariés, pour les salariés dont la rémunération est inférieure à 3 SMIC, la prime est exonérée de cotisations sociales, de CSG-CRDS et d'impôt sur le revenu. Dans les autres cas, elle reste exonérée de cotisations sociales (dans la limite de 3 000 €, ou 6 000 € sous conditions), mais la CSG-CRDS et l'impôt sur le revenu sont dus, ainsi qu'un forfait social de 20 % à partir de 250 salariés*.
- Et si le salarié l'épargne ? Placée sur un plan d'épargne salariale (PEE) ou retraite (PER), la prime est exonérée d'impôt sur le revenu, et vous pouvez compléter ce placement par un abondement.
À retenir : la PPV ne doit jamais se substituer à un élément de salaire existant. C'est un « plus », pas un remplacement.
Côté formalités
- Mise en place : par accord (convention ou accord collectif, accord avec les délégués syndicaux, accord conclu au sein du CSE, ou ratification aux deux tiers du personnel) ou par décision unilatérale de l'employeur (DUE). Pour une DUE, consultez le CSE avant le versement s'il existe. En dessous de 11 salariés, informez simplement vos salariés par tout moyen. Chaque prime nécessite son propre accord ou sa propre DUE.
- Condition de présence : l'acte précise à quelle date le salarié doit être sous contrat pour en bénéficier : la date de versement, la date de dépôt de l'accord ou la date de signature de la DUE.
- Dépôt : l'accord est déposé sur la plateforme TeleAccords, à destination de la DDETS, avec les pièces prévues par le Code du travail. La DUE, elle, n'a pas à être déposée (BOSS, question 5.4).
- Paie et DSN : la prime figure sur une ligne spécifique du bulletin de paie. En DSN, elle est déclarée avec le code type de personnel (CTP) 510, plus le CTP 260 si la CSG-CRDS est due et le CTP 012 pour le forfait social*.
- Réduction générale : depuis le 1er janvier 2025, la PPV entre dans le calcul de la réduction générale dégressive unique (RGDU), qu'elle soit versée ou placée.
Textes de référence : article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat, modifié par la loi n° 2023-1107 du 29 novembre 2023 ; BOSS, questions-réponses « Prime de partage de la valeur » (questions 5.4, 5.5, 8.1 et 8.2) ; fiche URSSAF « La prime de partage de la valeur » (mise à jour du 7 septembre 2026).
2. PEE, PEI, PERCOL : faire grandir l'épargne de vos salariés
Un projet immobilier, les études des enfants, la retraite : les plans d'épargne salariale aident vos salariés à se constituer un capital, avec votre aide et dans un cadre fiscal avantageux.
- Le PEE (Plan d'Épargne Entreprise) : les sommes sont bloquées 5 ans, sauf cas de déblocage anticipé (achat de la résidence principale, mariage, naissance, rupture du contrat…).
- Le PEI (Plan d'Épargne Interentreprises) : la même logique, mutualisée entre plusieurs entreprises. Une solution idéale pour les TPE et PME.
- Le PERCOL (PER collectif) : l'épargne est bloquée jusqu'à la retraite, avec une sortie en capital ou en rente. Depuis la loi PACTE de 2019, il remplace l'ancien PERCO, et il est aussi connu sous le nom de PERECO.
Le vrai levier pour vous, c'est l'abondement. C'est un complément que vous versez en plus des sommes placées par le salarié. Il est exonéré de cotisations sociales (hors CSG-CRDS et forfait social selon les cas), dans la limite de 8 % du plafond annuel de la Sécurité sociale (PASS) pour le PEE, soit 3 844,80 € en 2026, et de 16 % pour le PERCOL, soit 7 689,60 €. Le PASS est fixé à 48 060 € pour 2026.
Côté formalités
- Mise en place : un règlement de plan, adopté par accord collectif, par ratification à la majorité des deux tiers des salariés ou par DUE (notamment en l'absence de délégué syndical et de CSE, ou après échec des négociations). Pour un PEI, il suffit d'adhérer au règlement existant.
- Dépôt : le règlement, ses avenants et la DUE sont déposés sur TeleAccords, à destination de la DREETS. C'est une condition des exonérations sociales et fiscales.
- Contrôle : la DREETS vérifie la conformité du texte, puis l'URSSAF dispose d'un délai pour formuler des observations.
- Information des salariés : un livret d'épargne salariale est remis à chaque salarié lors de son embauche. Un état récapitulatif de ses avoirs lui est remis lors de son départ.
- Négociation : en présence d'un délégué syndical*, l'épargne salariale fait partie des thèmes de la négociation obligatoire en entreprise.
Textes de référence : Code du travail, articles L3332-1 et suivants (PEE, dont l'article L3332-11 sur l'abondement) et L3333-1 et suivants (PEI) ; Code monétaire et financier, articles L224-1 et suivants (PER, dont le PERCOL) ; arrêté du 22 décembre 2025 portant fixation du plafond de la Sécurité sociale pour 2026.
3. L'intéressement : quand les objectifs atteints profitent à tous
Vous voulez que toute l'équipe tire dans le même sens ? L'intéressement associe vos salariés aux résultats ou aux performances de l'entreprise, selon une formule que vous définissez vous-même : chiffre d'affaires, productivité, satisfaction client, objectifs qualité ou RSE.
- Pour qui ? Il est facultatif et ouvert à toutes les entreprises, quel que soit leur effectif.
- Comment le mettre en place ? Par accord collectif, accord avec le CSE, ratification aux deux tiers des salariés ou, dans les entreprises de moins de 50 salariés, par décision unilatérale sous conditions.
- Pour combien de temps ? L'accord est conclu pour une durée pouvant aller jusqu'à 5 ans.
- Jusqu'à combien ? 75 % du PASS par bénéficiaire et par an, soit 36 045 € en 2026.
- Quelle fiscalité ? Il est exonéré de cotisations sociales, et le forfait social est supprimé pour les entreprises de moins de 250 salariés. Pour le salarié, les sommes placées sur un PEE ou un PERCOL sont exonérées d'impôt sur le revenu.
Le point fort : c'est l'outil le plus souple pour aligner la rémunération sur vos priorités stratégiques.
Côté formalités
- Délai de conclusion : l'accord doit être conclu avant le premier jour de la seconde moitié de la première période de calcul. Pour un exercice civil, c'est avant le 1er juillet.
- Dépôt : l'accord ou la DUE est déposé sur TeleAccords, à destination de la DREETS, dans les 15 jours qui suivent la date limite de conclusion. Un dépôt tardif reporte les exonérations à la période suivante.
- Contrôle : l'URSSAF dispose d'un délai pour demander une modification. Passé ce délai, les exonérations sont sécurisées pour toute la durée de l'accord.
- Versement : au plus tard le dernier jour du 5e mois suivant la clôture de l'exercice. Au-delà, des intérêts de retard sont dus.
- Information : chaque bénéficiaire reçoit, lors du versement, une fiche distincte du bulletin de paie qui indique le montant et le choix entre versement immédiat et placement. Le CSE est informé de l'application de l'accord.
Textes de référence : Code du travail, articles L3311-1 et suivants, notamment L3312-5 (décision unilatérale dans les entreprises de moins de 50 salariés), L3313-3 (dépôt de l'accord), L3314-8 (plafond) et L3314-9 (délai de versement).
4. La participation : partager les bénéfices
L'entreprise a dégagé un bénéfice ? La participation en redistribue une partie à ceux qui l'ont rendu possible. Contrairement à l'intéressement, elle repose sur une formule légale (la « réserve spéciale de participation »), même si un accord peut prévoir une formule plus favorable.
- Facultative sous 50 salariés : on parle alors de participation volontaire, avec les mêmes avantages fiscaux. Bonus : elle porte à 6 000 € le plafond d'exonération de la PPV.
- Obligatoire* dans les entreprises d'au moins 50 salariés pendant 5 années civiles consécutives.
- Jusqu'à combien ? 75 % du PASS par bénéficiaire et par an, soit 36 045 € en 2026.
- Quand le salarié peut-il en profiter ? Les sommes sont bloquées 5 ans si elles sont placées, mais le salarié peut aussi demander un versement immédiat (dans ce cas, elles sont imposables).
Bon à savoir : depuis la loi du 29 novembre 2023 sur le partage de la valeur, les entreprises de 11 à 49 salariés réalisant un bénéfice d'au moins 1 % du chiffre d'affaires pendant 3 ans doivent, depuis 2025, mettre en place au moins un dispositif de partage de la valeur : participation, intéressement, PPV ou abondement à un plan d'épargne.
Côté formalités
- Mise en place : dans une entreprise de moins de 50 salariés, la participation volontaire passe par un accord : accord collectif, accord conclu au sein du CSE ou ratification aux deux tiers des salariés.
- Dépôt : l'accord est déposé sur TeleAccords, à destination de la DREETS.
- Calcul et attestation : le montant de la réserve spéciale de participation est attesté par le commissaire aux comptes ou par l'inspection des impôts.
- Versement et information : les sommes sont versées au plus tard le dernier jour du 5e mois suivant la clôture de l'exercice, avec une fiche d'information distincte du bulletin de paie.
- Accord obligatoire* : dès que le seuil de 50 salariés est atteint pendant 5 années civiles consécutives, un accord doit être conclu dans l'année qui suit la clôture de l'exercice concerné.
- Régime d'autorité* : à défaut d'accord, l'inspection du travail constate la carence. Le régime légal s'applique alors, avec des conditions moins favorables pour l'entreprise.
- Rapport au CSE* : dans les 6 mois suivant la clôture de l'exercice, l'employeur présente au CSE un rapport sur la participation.
Textes de référence : Code du travail, articles L3321-1 et suivants, notamment L3322-2 (obligation à partir de 50 salariés), L3323-5 (régime d'autorité), L3323-6 (participation volontaire) et L3324-1 (réserve spéciale de participation) ; loi n° 2023-1107 du 29 novembre 2023 portant transposition de l'accord national interprofessionnel relatif au partage de la valeur au sein de l'entreprise.
5. Les chèques-vacances : offrir des loisirs et des vacances
Un week-end au vert, un concert, un abonnement à la salle de sport : les chèques-vacances, émis par l'ANCV, financent les voyages, l'hébergement, les loisirs, le sport et la culture auprès de dizaines de milliers de professionnels partenaires. Ils existent aussi en version dématérialisée (e-Chèque-Vacances).
- Qui paie ? Le financement est partagé entre l'employeur et le salarié, avec une contribution patronale modulée selon les revenus.
- Quel avantage ? Dans les entreprises de moins de 50 salariés, votre contribution est exonérée de cotisations sociales dans la limite de 30 % du SMIC mensuel par salarié et par an.
- Et avec un CSE ? Dans les entreprises dont le CSE gère un budget d'activités sociales et culturelles*, c'est souvent le comité qui les distribue.
Pourquoi ça marche : c'est un avantage très visible, directement associé au bien-être et à l'équilibre vie pro / vie perso.
Côté formalités
- Pas de dépôt à la DREETS : les chèques-vacances ne relèvent pas de l'épargne salariale. Aucun dépôt sur TeleAccords n'est donc requis.
- Règles d'attribution : dans une entreprise de moins de 50 salariés sans CSE, elles sont fixées par accord collectif ou, à défaut, par une proposition de l'employeur faite à l'ensemble des salariés. Le dispositif doit bénéficier à tous, sans discrimination, et la part de l'employeur doit être plus élevée pour les rémunérations les plus faibles.
- Non-substitution : les chèques-vacances ne peuvent remplacer aucun élément de salaire.
- Rôle du CSE* : lorsque le comité les distribue au titre des activités sociales et culturelles, il définit les critères d'attribution.
- Paie et DSN : votre contribution figure sur le bulletin de paie et en DSN.
Textes de référence : Code du tourisme, articles L411-1 et suivants (chèques-vacances).
6. Les chèques cadeaux : célébrer les grands moments
Une naissance, un mariage, Noël, la rentrée : un chèque cadeau montre à vos salariés que vous pensez à eux dans les moments qui comptent.
L'URSSAF tolère leur exonération de cotisations dans la limite de 5 % du plafond mensuel de la Sécurité sociale (PMSS) par salarié et par an, soit 200 € en 2026 (PMSS fixé à 4 005 €).
Et au-delà ? L'exonération reste possible événement par événement, à trois conditions :
- Un événement prévu par l'URSSAF : naissance, adoption, mariage ou PACS, départ à la retraite, fête des mères ou des pères, Sainte-Catherine, Saint-Nicolas, Noël, rentrée scolaire.
- Une utilisation en lien avec l'événement : un bon pour des jouets à Noël, pas pour du carburant.
- Un montant conforme aux usages : dans la limite de 5 % du PMSS par événement, soit 200 € en 2026.
Attention : les critères d'attribution doivent rester non discriminatoires. Tous les salariés concernés par un même événement doivent pouvoir en bénéficier.
Côté formalités
- Pas de dépôt à la DREETS : aucune formalité de dépôt n'est requise.
- Qui attribue ? L'employeur, ou le CSE au titre des activités sociales et culturelles dans les entreprises de 50 salariés et plus*. Formalisez les règles par une note interne ou une DUE, pour pouvoir les justifier en cas de contrôle.
- Justificatifs : conservez la preuve de l'événement (acte de naissance, livret de famille, attestation de PACS…) et la liste des bénéficiaires avec les montants.
- Non-discrimination : l'attribution ne peut pas dépendre de critères comme l'assiduité, l'appartenance syndicale ou la performance.
- Au-delà des seuils : si les conditions ne sont pas remplies, le montant est soumis à cotisations et doit être intégré au bulletin de paie.
Textes de référence : lettre-circulaire Acoss n° 2011-5024 du 21 mars 2011 (tolérance sur les bons d'achat et cadeaux) ; BOSS, rubrique « Avantages en nature » et prestations du CSE ; arrêté du 22 décembre 2025 (PMSS 2026).
7. Titres-restaurant et paniers repas : alléger le quotidien
C'est l'avantage que vos salariés utilisent tous les jours. Le déjeuner est l'un des postes de dépense les plus sensibles, et deux solutions principales s'offrent à vous.
Les titres-restaurant (papier, carte ou application) :
- vous financez entre 50 % et 60 % de la valeur du titre ;
- votre participation est exonérée de cotisations dans la limite d'un plafond revalorisé chaque année (un peu plus de 7 € par titre) ;
- un titre par jour travaillé incluant un repas ;
- leur usage en supermarché pour tout produit alimentaire, même non directement consommable, a été prolongé jusqu'au 31 décembre 2026.
Les paniers repas et indemnités de repas concernent plutôt les salariés en déplacement, en horaires décalés ou sur chantier. Ils sont exonérés dans la limite de forfaits fixés chaque année par l'URSSAF, qui varient selon la situation (repas sur le lieu de travail, hors des locaux, au restaurant).
Autre option : une cantine d'entreprise ou une participation à un restaurant interentreprises.
Côté formalités
- Pas de dépôt à la DREETS : aucune formalité de dépôt n'est requise.
- Contrat avec un émetteur : vous concluez une convention avec un émetteur agréé de titres-restaurant.
- Égalité de traitement : les salariés placés dans la même situation reçoivent les mêmes titres. Cela inclut les télétravailleurs, les salariés à temps partiel dont l'horaire inclut un repas et les CDD.
- Règles d'attribution : un seul titre par repas compris dans l'horaire de travail journalier, avec une part patronale comprise entre 50 % et 60 % de la valeur du titre.
- Consultation du CSE* : dans les entreprises d'au moins 50 salariés, la mise en place ou la modification du dispositif est soumise à l'avis du CSE.
- Paniers repas et indemnités : vérifiez votre convention collective, qui peut les rendre obligatoires. Conservez les justificatifs de la situation (déplacement, horaires décalés) pour bénéficier des forfaits d'exonération.
Textes de référence : Code du travail, articles L3262-1 et suivants et R3262-1 et suivants (titres-restaurant) ; arrêté du 20 décembre 2002 relatif aux frais professionnels déductibles (indemnités de repas et paniers).
En résumé : bâtir votre politique salariale
Les leviers se rangent en trois familles, chacune avec sa logique et ses formalités.
Partager la réussite de l'entreprise. La Prime de Partage de la Valeur, l'intéressement et la participation associent les salariés aux résultats. Dans une entreprise de moins de 50 salariés, les trois sont facultatifs, sauf entre 11 et 49 salariés pour les entreprises bénéficiaires trois ans de suite, qui doivent en choisir au moins un. La participation devient obligatoire à partir de 50 salariés*. Les trois passent par un accord ou une décision écrite, et en général par un dépôt sur TeleAccords auprès de la DREETS. C'est ce dépôt qui sécurise les exonérations.
Aider vos salariés à épargner. Le PEE, le PEI et le PERCOL accueillent ces primes et l'épargne personnelle des salariés. Votre abondement leur donne un vrai coup de pouce. Le règlement du plan est lui aussi déposé auprès de la DREETS, et chaque nouvel embauché doit recevoir le livret d'épargne salariale.
Améliorer le quotidien. Les chèques-vacances, les chèques cadeaux et les titres-restaurant ou paniers repas sont les avantages les plus visibles au jour le jour. Ils ne demandent aucun dépôt administratif. En revanche, ils exigent des règles d'attribution claires, équitables et bien documentées, sans quoi l'URSSAF peut remettre en cause l'exonération.
Le rôle clé de votre expert-comptable
Une politique salariale solide part des chiffres de l'entreprise, pas d'un catalogue d'avantages. Le point de départ, c'est donc un diagnostic mené avec votre expert-comptable, à partir des bilans et comptes de résultat des trois derniers exercices.
Aucun de ces leviers ne remplace un salaire de base juste. Mais bien dosés et adaptés à votre situation financière, ils augmentent le pouvoir d'achat réel de vos salariés pour un coût maîtrisé.
Votre expert-comptable va analyser les points suivants avant de vous conseiller :
- L'évolution de la masse salariale. Sa progression sur plusieurs exercices, comparée à celle du chiffre d'affaires et de la valeur ajoutée. Une masse salariale qui progresse plus vite que l'activité invite à privilégier des dispositifs variables plutôt que des hausses de salaire fixe.
- La rentabilité et sa régularité. Un résultat stable permet de s'engager sur un intéressement pluriannuel. Un résultat irrégulier oriente plutôt vers une PPV, décidée année par année.
- Les seuils déclencheurs. L'effectif (50 salariés pour la participation*) et, pour les entreprises de 11 à 49 salariés, un bénéfice net fiscal d'au moins 1 % du chiffre d'affaires trois années de suite, qui rend un dispositif de partage de la valeur obligatoire.
- La trésorerie. Les versements d'intéressement et de participation tombent au plus tard le dernier jour du 5e mois suivant la clôture de l'exercice. L'expert-comptable anticipe ce décaissement et sa provision dans les comptes.
- Le coût réel de chaque option. Il simule, pour un même budget, ce que coûte à l'entreprise et ce que rapporte au salarié une hausse de salaire, une prime, un abondement ou des titres-restaurant, charges sociales, forfait social et impôt compris.
Ce diagnostic débouche sur un plan concret : quels dispositifs retenir, à quel niveau et selon quel calendrier, en fonction de la date de clôture de votre exercice. Il vous aide aussi à répondre à trois questions de fond :
- Quel est votre objectif ? Fidéliser, motiver sur des résultats, améliorer le quotidien ou préparer la retraite.
- Quelles sont vos obligations ? Effectif, bénéfices, présence d'un CSE.
- Comment allez-vous valoriser ces avantages auprès de vos salariés ? Par exemple avec un bilan social individuel : un avantage méconnu ne fidélise personne.
Prêt à passer à l'action ? Les montants et plafonds évoluent chaque année : avant toute mise en place, vérifiez les chiffres en vigueur sur urssaf.fr. Faites rédiger ou relire les accords par votre expert-comptable, votre conseiller en droit social ou votre gestionnaire de paie : c'est la meilleure garantie de conserver les exonérations en cas de contrôle.